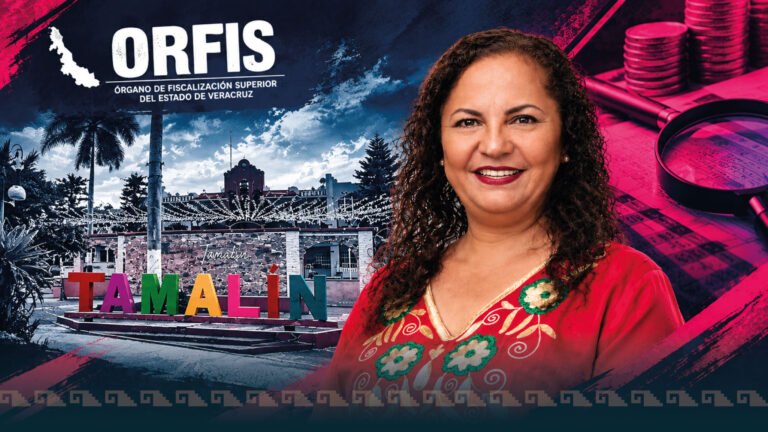
Tamalín, Ver.- La Cuenta Pública en Tamalín del año 2025 deja un mal sabor de boca para la población tamalinense. El último año de Erika Burgos al mando del H. Ayuntamiento no fue ni de cerca el mejor de su administración, pues lo que debía ser un cierre con cuentas claras y transparencia terminó convirtiéndose en el año con el mayor monto de presunto daño patrimonial señalado por el ORFIS, con 13 millones 520 mil 769 pesos con 46 centavos, distribuidos en 11 observaciones.
Recordemos que no es la primera vez que el ORFIS encuentra irregularidades a la administración de Erika Burgos.
En 2022, no se habrían detectado irregularidades, durante ese año y el siguiente se transparentaron obras en las plataformas correspondientes; sin embargo, para 2023 se detectó un presunto daño patrimonial por 630 mil 805 pesos con 69 centavos, en 2024 la cifra aumentó a 1 millón 630 mil 210 pesos con 43 centavos, y para 2025, su último año administrativo, los números se dispararon hasta los 13 millones 520 mil 769 pesos con 46 centavos. Es decir, solamente entre 2024 y 2025 el monto señalado aumentó en casi 11.9 millones de pesos.
Este dato no es menor. De acuerdo con el Presupuesto de Egresos del Gobierno del Estado de Veracruz de Ignacio de la Llave para el ejercicio fiscal 2025, a Tamalín le fueron asignados 76 millones 74 mil 33 pesos. Si comparamos esta cantidad con los 13 millones 520 mil 769 pesos con 46 centavos señalados por el ORFIS como presunto daño patrimonial, estamos hablando de aproximadamente el 17.8 por ciento de esos recursos, es decir, prácticamente una quinta parte.
Para dimensionar esta cantidad en términos de obra pública, podemos tomar como referencia los de la “Construcción de pavimentación con concreto hidráulico de calle principal, en la localidad de San Jerónimo, del cadenamiento 0+000 al 0+190”, que contempla 190 metros de pavimentación y tuvo un costo de 1.5 millones de pesos. Bajo ese mismo costo de referencia, los 13.5 millones de pesos equivaldrían aproximadamente a 1.7 kilómetros de calle pavimentada.
Pero la historia no termina solamente en saber cuánto dinero está involucrado, sino en saber quiénes realizaron las obras, cuánto se les pagó y en qué condiciones fueron contratados. De acuerdo con la revisión realizada para este reportaje en la Plataforma Nacional de Transparencia, desde 2024 solamente fueron transparentadas tres obras, mientras que durante 2025 no aparece ninguna obra publicada en dicha plataforma. Por esta razón, con la información pública disponible en la PNT no podemos esclarecer quiénes fueron los contratistas que realizaron las obras y estudios señaladas por el ORFIS con presunto daño patrimonial.
Observaciones en materia económica
Para fines de esta redacción, las observaciones señaladas por el ORFIS fueron divididas en dos categorías. La primera corresponde a los señalamientos relacionados con aspectos económicos, montos y costos, mientras que la segunda reúne las observaciones documentales y de ejecución, como irregularidades o ausencia de documentación, falta de estudios y opiniones técnicas, deficiencias en los procesos de contratación y ejecución de las obras o acciones públicas, así como problemas detectados en las obras una vez concluidas.
El ORFIS en su metodología clasifica en dos variantes para este documento, financiero presupuestal y técnico a la obra pública, en la primera solo contempla la observación FM-150/2025/008 debido a que está directamente relacionado con la recaudación económica, sin embargo como se menciona en el párrafo anterior para fines de este reportaje, se contemplan otras obras y acciones publicas debido a que su documentación afecta las conclusiones de los gastos ejercidos.
Una diferencia de más de 767 mil pesos
El señalamiento financiero aparece en la observación FM-150/2025/008, relacionada con los ingresos por licencias, permisos y autorizaciones para la venta de bebidas alcohólicas.
De acuerdo con ORFIS, el municipio reportó ingresos por 112 mil 43 pesos con 80 centavos, mientras que, a partir del padrón de establecimientos presentado, el órgano fiscalizador determinó que los ingresos que podían ser cobrados ascendían a 879 mil 663.50 pesos.
Una diferencia de 767 mil 619 pesos con 70 centavos.
El problema no queda ahí. La documentación entregada por el municipio presentaba deficiencias, el ayuntamiento entrego un Padrón de establecimientos de venta de bebidas alcohólicas, pero este no contenía las fechas de inicio de operaciones de los lugares y tampoco contaba con las firmas correspondientes por la autoridad. Además, no se presentaron las cédulas de refrendo o empadronamiento necesarias para acreditar la situación de los establecimientos.
Los pagos que no pudieron comprobarse plenamente
Otro de los casos que toca directamente el tema de los costos es la observación TM-150/2025/001, por 590 mil pesos.
El Ayuntamiento contrató servicios profesionales, científicos y técnicos relacionados con la supervisión de obra y la elaboración de documentación correspondiente a 22 obras.
El problema detectado por ORFIS fue que, aunque se presentaron documentos como el contrato, facturas y el acta de entrega-recepción, faltaron elementos para comprobar el alcance del servicio.
Sin embargo, el Ayuntamiento no hizo la entrega de las actas de presentación de propuestas (técnica y económica), el análisis de las propuestas, dictamen técnico de evaluación, acta de fallo, acta de la junta de aclaraciones, bitácora del servicio, las estimaciones de acuerdo con la forma de pago contratada, el finiquito del servicio ni la garantía de vicios ocultos, y de las pólizas de cheque, actas de entrega – recepción, croquis, evidencia fotográfica, etc.
La falta de esta documentación es contundente desde el punto de vista económico, ya que, al no contar con esa documentación, ORFIS señaló que no podía establecer si los trabajos realizados correspondían con los pagos efectuados ni descartar la posibilidad de pagos en exceso o la justificación del gasto en el servicio contratado.
Otros 285 mil pesos sin comprobación suficiente
Una situación parecida aparece en la observación TM-150/2025/008, relacionada con la elaboración de estudios y proyectos de obra pública básica el Ayuntamiento pagó 285 mil 240 pesos por estos servicios referentes 4 obras publicas y de dos trámites ante la CAEV:
-Construcción de espacio público multideportivo en la colonia San Andrés, en la localidad de Tamalín.
-Construcción de pavimentación con concreto hidráulico de la calle Tulipanes entre la Calle Gardenias y carretera Naranjos-Chontla, en la localidad de Tamalín.
– Construcción de pavimentación con concreto hidráulico, guarniciones y banquetas, en la calle Ignacio Zargoza del cadenamiento 0+000 al 0+110, entre las calles 20 de noviembre y Aldama, en la localidad de Tamalín.
– Construcción de pavimentación de la calle uno principal sin nombre, acceso a la colonia La Moderna, en la localidad de Saladero
ORFIS encontró que la comprobación del gasto estaba incompleta, faltaban, entre otros documentos, los términos de referencia, estimaciones y finiquito del servicio.
Sin esos elementos, el órgano fiscalizador señaló que no podía conocer con precisión el alcance de los trabajos ni determinar si lo realizado era congruente con el importe pagado además el informe incluso señala que esa falta de comprobación impedía descartar que pudieran existir pagos en exceso.
Obra de más de un millón de pesos con problemas en sus documentos económicos
La observación TM-150/2025/009 corresponde a la rehabilitación del camino rural Ejido Cedral–La Trinidad en tramos aislados del kilómetro 0+000 al 1+720. El monto pagado y contratado fue de 1 millón 4 mil 312 pesos con 81 centavos.
Uno de los puntos que llama la atención en el expediente está en la documentación económica de la obra, el presupuesto contratado y los análisis de precios unitarios carecían de la firma del contratista. Es decir, los documentos que respaldaban cuánto costaría la obra no contaban con la firma de quien aparece como responsable de realizarla.
Esto por sí solo no significa que haya existido un sobreprecio ni que el contratista haya rechazado el costo de la obra. Sin embargo, sí deja una duda sobre cómo se formalizaron esos precios y el presupuesto, y qué documento existe para demostrar que fueron aceptados por el contratista.
Pero las deficiencias no quedaron solo en eso, el ORFIS también encontró errores en el programa de ejecución, falta de fotografías para comprobar algunos trabajos y ausencia de pruebas de laboratorio para verificar la compactación del material, además de que la documentación del programa de ejecución de obra contratado se presentó con un nombre incorrecto.
Y queda más, durante la revisión física, el órgano fiscalizador encontró desgaste del material colocado en el camino. Por ello, el señalamiento no se limita a una falta de firma o un error en el nombre de la obra, sino que también incluye problemas para comprobar técnicamente algunos trabajos y una condición física detectada directamente en la obra.
Cuando el problema no está necesariamente en el precio
El resto de las observaciones muestran una situación diferente, mientras las anteriores 4 acciones y obras señaladas tiene un claro vínculo con el asunto monetario, aquí va en la documentación y estudios necesarios para que una obra pueda ser optima y de calidad.
En la obra del Construcción de espacio público multideportivo (acceso, andadores, área de servicios), en la col. San Andrés, junto al banco bienestar., identificada con la clave TM-150/2025/002, el monto observado asciende a 3 millones 500 mil pesos.
Es la observación de mayor monto dentro de las obras revisadas.
Sin embargo, el señalamiento central de ORFIS no consiste en establecer que los 3.5 millones fueran un precio inflado. Entre las irregularidades encontradas se encuentra la falta de una autorización sanitaria necesaria para la obra, además de diversos faltantes en el expediente técnico y administrativo, se agrega la falta de pruebas de laboratorio de resistencia a la compresión simple del concreto y de grado de compactación.
La auditoría en la etapa de supervisión, fechada el 31 de marzo de 2026 catalogó como OBRA EJECUTADA DE FORMA IRREGULAR, al carecer del permiso de construcción desde el punto de vista sanitario, además, que no existía un medidor de energía eléctrica.
Esto es importante para entender el monto, ORFIS determinó un presunto daño patrimonial por el importe señalado, pero eso no equivale a afirmar que haya encontrado un sobreprecio por esa misma cantidad si no por la falta de permisos y licencias.
Una situación semejante aparece en otras obras de pavimentación.
En la observación Construcción de pavimentación de diferentes calles en la zona centro. Localidad: Ejido El Rincón, TM-150/2025/003, por 1 millón 210 mil 987.94 pesos, el órgano fiscalizador cuestionó, entre otros aspectos, que la factibilidad técnica no contara con la opinión del área municipal competente respecto de la infraestructura hidráulica y sanitaria por lo que no existe garantía que la obra esté en condiciones óptimas de operación, también, las estimaciones de obra carecen de las pruebas de laboratorio de resistencia a la compresión simple del concreto y grado de compactación.
La Construcción de pavimentación con concreto hidráulico de la calle principal, acceso de la Localidad calle principal. Localidad: Ejido Cedral, TM-150/2025/004, por 1 millón 154 mil 749 pesos con 60 centavos, ORFIS encontró, entre otras deficiencias, la falta de validación de la SIOP para los trabajos de un muro de contención y la ausencia de la opinión técnica municipal sobre la infraestructura hidráulica y sanitaria.
En la observación Construcción de pavimentación de Calle Uno Principal sin nombre, acceso a la Colonia La Moderna. Localidad: Saladero TM-150/2025/005, por 1 millón 380 mil pesos, vuelve a aparecer la falta de opinión técnica municipal sobre la factibilidad del proyecto, además de problemas con la validación de trabajos, estudios y documentación de la obra, el proyecto ejecutivo no consideró las adecuaciones de espacios públicos para personas con discapacidad, ni proporcionaron la validación por parte de la SIOP referente a los trabajos de muro de contención ni el registro de alta de la obra ante el IMSS; la factibilidad técnica del proyecto emitida por el Servidor Público que preside la Comisión de Agua Potable, Drenaje, Alcantarillado, Tratamiento y Disposición de Aguas Residuales
La observación Rehabilitación de camino rural (artesanal) Ampliación Ejido Rincón, a E.C. camino Los Potreros-Mamey La Mar, en tramos aislados. Localidad: Ampliación Ejido RincónTM-150/2025/006, por 1 millón 300 mil pesos, corresponde a la rehabilitación de un camino rural en la Ampliación Ejido Rincón.
En este caso, ORFIS señaló la falta de validación del proyecto por parte de la SIOP, además de diversos faltantes en el expediente.
Pero también hubo un elemento físico: durante la revisión se detectó una fractura en la parte central de la superficie de concreto del camino.
En la TM-150/2025/007 de nombre Construcción de pavimentación con concreto hidráulico de la calle principal sin nombre, del cadenamiento 0+000 al 000+120. Localidad: El Cedral (Poblado El Cedral), por 827 mil 859 pesos con 41 centavos, la observación volvió a estar relacionada principalmente con la falta de opinión técnica municipal sobre la infraestructura hidráulica y sanitaria, acompañada de deficiencias en estudios, documentos y ejecución.
El último millón y medio
La observación TM-150/2025/011 corresponde a otra obra de pavimentación Construcción de pavimentación con concreto hidráulico de calle principal del cadenamiento 0+000 al 0+190. Localidad: San Jerónimo (La Guasima). El monto pagado fue de 1 millón 500 mil pesos.
ORFIS señaló que la factibilidad del proyecto no contaba con la opinión técnica del área municipal competente respecto de la infraestructura hidráulica y sanitaria.
A ello se sumaron faltantes en el expediente, entre ellos documentación técnica, generadores de cantidades, estudios de mecánica de suelos, pruebas de laboratorio y otros elementos relacionados con la obra.
Una vez más, el monto completo aparece como presunto daño patrimonial, pero el informe no debe interpretarse automáticamente como una determinación de que hubo un sobreprecio de 1.5 millones de pesos.
13.5 millones bajo observación
Al final, las 11 observaciones señaladas por el ORFIS dejan un presunto daño patrimonial de 13 millones 520 mil 769 pesos con 46 centavos, pero como se pudo revisar a lo largo de este reportaje, no todo corresponde a un supuesto sobreprecio o a dinero que simplemente haya desaparecido. Hay diferencias en la recaudación, gastos que no pudieron comprobarse completamente, documentos que no fueron entregados, falta de estudios y permisos, problemas en los procesos de las obras y también deficiencias que fueron encontradas directamente durante las revisiones físicas.
Lo que sí queda claro es que en varios de los casos la documentación entregada por el Ayuntamiento no fue suficiente para que el propio órgano fiscalizador pudiera comprobar de manera completa cómo se ejercieron los recursos. En algunos casos faltaron contratos y documentos de respaldo, en otros estudios técnicos, pruebas de laboratorio, estimaciones, finiquitos o validaciones necesarias para las obras. A esto se suma que, de acuerdo con la revisión realizada para este reportaje, la información disponible en la Plataforma Nacional de Transparencia tampoco permite conocer de manera completa quiénes fueron los contratistas de las obras señaladas.
Por eso, más allá de los 13.5 millones de pesos que aparecen en el informe, quedan varias preguntas sobre la mesa: ¿quién realizó las obras?, ¿cuánto se pagó realmente por cada una?, ¿en qué condiciones fueron contratadas y por qué existen documentos que no permiten comprobar completamente los trabajos?
La Cuenta Pública 2025 deja así un cierre complicado para la administración de Erika Burgos, no solamente por el monto señalado por el ORFIS, sino por la falta de información que todavía hace difícil reconstruir con claridad qué pasó con los recursos públicos ejercidos durante su último año al frente del Ayuntamiento de Tamalín.
Ahora el reto que queda para la actual administración que encabeza Bolivia Patricio es observar y analizar las acciones de la administración de Erika Burgos, ya se hizo ver que la transparencia fue muy deficiente, los estudios técnicos carentes, y los documentos que deberían comprobar donde se fue el dinero, no estaban completos, al final, quien siempre paga es el pueblo.